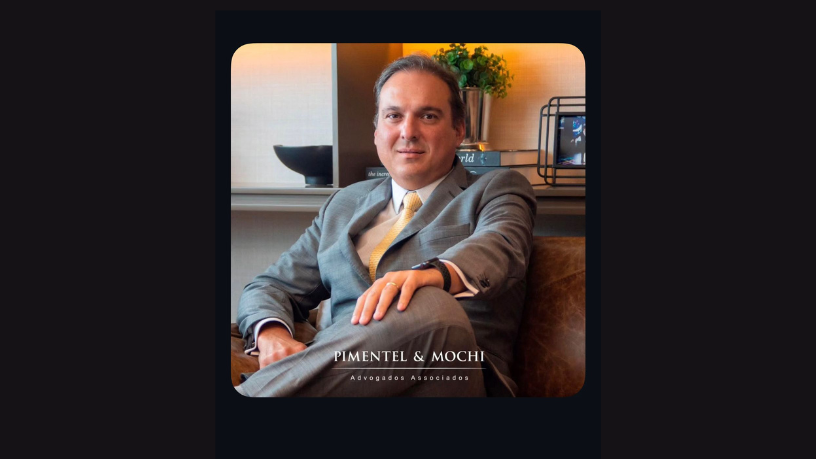
La consolidación del patrimonio en activos líquidos después de la venta de una empresa crea una ilusión de simplicidad, y Rodrigo Pimentel, abogado, advierte sobre lo que ocurre cuando la herencia en dinero llega al heredero sin una gestión profesional. Los recursos disponibles y sin reglas de uso tienden a consumirse antes de llegar a la segunda generación.
Una empresa exige trabajo y, precisamente por eso, impone disciplina. Las cuentas deben cuadrar, la nómina debe pagarse y las inversiones deben generar rendimientos medibles. El dinero en una cuenta no exige nada a nadie. La ausencia de obligaciones operativas elimina el freno que mantenía productivo el patrimonio. Ningún heredero necesita justificar un retiro, y nadie mide su impacto en el saldo del año siguiente.
¿Por qué el patrimonio líquido se disuelve más rápido?
Tres factores actúan al mismo tiempo. La inflación erosiona el poder adquisitivo del dinero inmovilizado, el consumo aumenta para acompañar la disponibilidad de recursos y las decisiones de inversión comienzan a ser tomadas por personas que nunca han administrado una cartera. Cada factor, por separado, reduce el patrimonio. En conjunto, acortan considerablemente el plazo, y la percepción de la pérdida llega tarde porque el extracto bancario sigue mostrando una cifra aparentemente cómoda.
Como contextualiza el abogado Sideni Soncini Pimentel, la división equitativa entre los herederos acelera el proceso, porque fragmenta el volumen y elimina la escala que permitía acceder a mejores condiciones. Una cartera única de valor significativo puede negociar comisiones y productos a los que cuatro carteras más pequeñas no tienen acceso en el mercado.
La diferencia entre ahorrar y administrar
Administrar exige una política escrita. Esta debe establecer el objetivo de cada parte del patrimonio, el plazo, el límite de riesgo por clase de activo, la regla de retiros mensuales y el criterio de reequilibrio periódico. Sin un documento, cada decisión se toma por impulso y se justifica después, lo que conduce a comprar en los máximos y vender en los mínimos. Una política escrita no garantiza la rentabilidad, pero sí que las decisiones sigan un criterio definido en un momento de tranquilidad.
En línea con lo que expone Rodrigo Gonçalves Pimentel, definir cuánto puede retirar la familia cada año es la regla más importante y la que menos se respeta. Los retiros que superan el rendimiento real consumen el capital principal, y el efecto solo se hace evidente cuando el saldo ya ha disminuido considerablemente.
Estructuras que imponen disciplina al dinero heredado
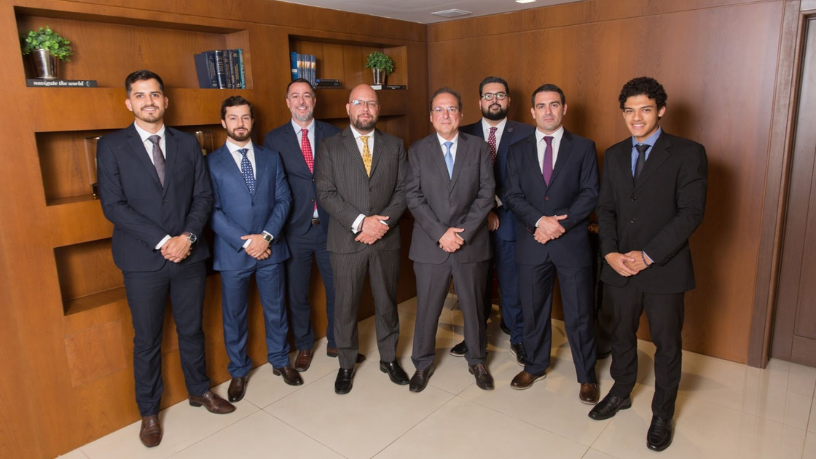
Los fondos exclusivos, las sociedades holding de inversiones y los vehículos constituidos en el extranjero cumplen una función similar, porque crean una capa entre el titular y el retiro inmediato de los recursos. La labor de asesoramiento consultivo y estratégico del abogado Sideni Soncini Pimentel, integrante de Pimentel & Mochi Advogados Associados, abarca estructuras con esta finalidad, en las que la elección del vehículo depende del volumen patrimonial, del perfil de los herederos y de la jurisdicción involucrada.
Como analiza Rodrigo Pimentel, abogado especializado en estructuración patrimonial internacional, la estructura resuelve la mitad del problema. La otra mitad depende de la gobernanza familiar, con un comité de inversiones, informes periódicos y decisiones colegiadas sobre la asignación de activos, de modo que ningún heredero pueda gestionar la cartera por su cuenta.
El papel de la educación patrimonial en la transición
Un heredero que nunca ha participado en una reunión de inversiones no aprende a desempeñar esa función en una tarde. La incorporación gradual a los comités, el seguimiento de informes y la asunción de responsabilidades crecientes sobre partes más pequeñas del patrimonio permiten desarrollar los conocimientos y las habilidades que exige la gestión. El proceso lleva años y no puede improvisarse durante el proceso sucesorio, cuando la familia necesita decidir al mismo tiempo sobre la asignación de activos y la tributación.
Según señala el Dr. Rodrigo Gonçalves Pimentel, especialista en estructuración patrimonial internacional, transmitir criterios vale más que transmitir un saldo. Un patrimonio con reglas definidas y herederos preparados puede atravesar generaciones, mientras que un patrimonio de gran valor entregado sin preparación tiende a encontrar el camino más corto hacia su agotamiento.
Sobre los especialistas
Rodrigo Gonçalves Pimentel es abogado, empresario y socio de Pimentel & Mochi Advogados Associados. Su actividad abarca cuestiones empresariales, patrimoniales, societarias y sucesorias relacionadas con empresarios y familias empresarias.
Sideni Soncini Pimentel es abogado, magistrado jubilado e integrante de Pimentel & Mochi Advogados Associados. Tras una trayectoria de más de cuatro décadas en la judicatura, inició una nueva etapa profesional en el ejercicio de la abogacía, con una labor de asesoramiento consultivo y estratégico.